构筑宁静空间 隔音材料制造行业公司档案深度解析
在现代城市化进程加速的背景下,噪声污染已成为影响生活品质与工作效率的重要环境因素。隔音材料制造行业应运而生,并随着建筑、交通、工业及消费电子等领域的需求增长而蓬勃发展。本文旨在通过系统的公司档案视角,对该行业的企业类型、核心产品、技术趋势、市场格局及代表性公司进行深度梳理。
一、行业定义与范畴
隔音材料制造,是指专门研发、生产用于阻断或减弱声音传播的材料的工业门类。其核心产品依据应用场景可分为:
- 建筑隔音:隔音毡、隔音板、吸音棉、隔音门窗型材等
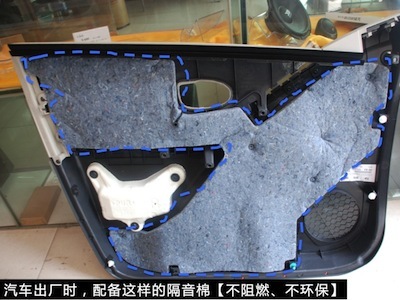
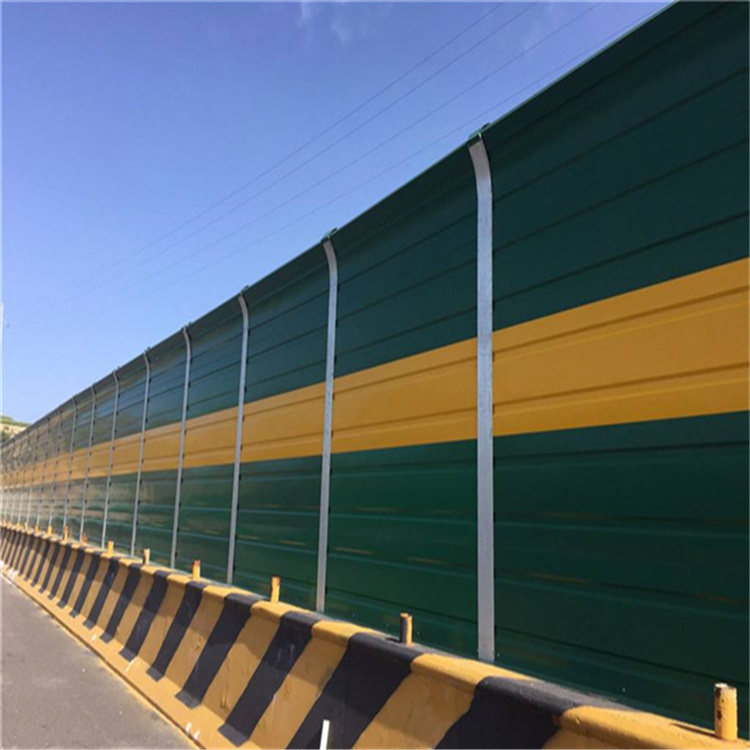
- 交通隔音:汽车隔音垫、轨交减震降噪材料、公路声屏障
- 工业隔音:设备隔声罩、管道包扎材料、消声器内芯
- 消费电子:耳机吸音棉、麦克风声学滤波材料
- 特殊领域:航天、军工、录音棚等高精密声学环境材料
这些材料的技术核心在于通过质量定律、吸声原理、阻尼减振及共振消声等机制,实现宽频段、高效率的噪声控制。
二、主要企业类型与商业模式
隔音材料制造企业可划分为三大梯队:
1. 综合型材料巨头
如圣戈班(Saint-Gobain)、欧文斯科宁(Owens Corning),其业务覆盖保温、隔音、复合材料,通过并购整合形成全球研发与分销网络,倾向提供系统解决方案而非单一材料。
2. 专业隔音技术公司
专注于声学材料研发,如美国的Sound Seal、德国的Faist ChemTec,通常持有大量声学结构专利,与整车厂、家电品牌深度绑定,以定制化开发为竞争壁垒。
3. 区域成本领先者
集中于中国、东南亚等地,依托原材料成本与规模化生产优势,生产标准化的隔音棉、隔音毡、泡沫材料,通过B2B平台或建材市场分销,其竞争力在于快速交付与价格。
商业模式上,头部企业强调“材料+设计+施工”一体化,而中小型企业多采用OEM/ODM模式或聚焦利基市场。
三、技术研发与创新趋势
当前隔音材料制造的技术创新主要围绕以下方向:
- 轻量化与高效能:纳米多孔材料、气凝胶复合隔音垫在更薄厚度下实现更高隔声量,满足电动车与消费电子减重需求。
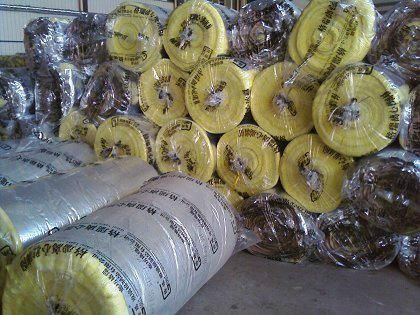
- 环保与可持续:再生PET吸音棉、生物基聚氨酯泡沫、无甲醛玻璃棉正逐步替代传统材料。
- 多功能集成:隔音与保温、阻燃、抗菌性能复合,提升产品附加值。
- 主动降噪结合:将被动隔音材料与主动噪声控制(ANC)技术结合,应用于汽车座舱与开放式办公场景。
- 智能制造:利用AI声学模拟优化材料微结构,通过自动化产线实现定制化订单快速切换。
四、市场格局与竞争要素
全球隔音材料市场高度分散,2023年市场规模预计约450亿美元,年增长率约5%~7%。亚太地区因建筑业与新能源汽车产量领先,成为增长引擎。
核心竞争要素包括:
- 声学性能指标:隔声量(Rw)、吸声系数(NRC)、阻尼因子等,第三方认证(如ISO、ASTM)成为准入门槛。
- 供应链整合:原材料(聚酯纤维、橡胶、玻璃纤维)价格波动剧烈,头部企业通过垂直整合或长约锁价控制成本。
- 客户认证壁垒:进入汽车、航空等领域需通过长期测试与认证周期,先发企业优势明显。
- 定制化服务能力:能否快速响应不同频段、不同工况的声学需求,决定客户粘性。
五、典型案例:某专业隔音科技公司档案
以一家虚构的“静界声学科技有限公司”为例,展示企业档案关键指标:
| 维度 | 内容 |
|------|------|
| 成立时间 | 2012年 |
| 总部 | 中国苏州 |
| 主营产品 | 汽车内饰隔音棉、建筑隔音毡、电子设备吸音颗粒 |
| 核心专利 | 多层梯度吸声结构、可回收聚酯纤维发泡工艺 |
| 研发占比 | 年营收的8.5% |
| 主要客户 | 比亚迪、蔚来、宁德时代、某国际音响品牌 |
| 产能布局 | 苏州、成都、越南三基地,年产能1200万平方米 |
| 认证 | IATF 16949、ISO 14001、RoHS |
该公司凭借与高校声学实验室的联合研发,推出了厚度仅8mm但Rw达32dB的汽车隔音垫,成功替代进口产品。其档案特征反映了行业专业型企业的典型成长路径:技术立身、绑定大客户、布局海外产能。
六、挑战与展望
隔音材料制造面临的主要挑战包括:原材料可持续性、降噪需求与轻量化的矛盾、行业标准不统一带来的低端价格战。随着电动汽车、智能家居、装配式建筑的发展,隔音材料将向“结构-功能一体化”演进,企业档案中的“技术储备”与“绿色供应链”权重将日益增加。
对于行业观察者与投资者而言,建立系统的隔音材料公司档案,需综合考量其声学指标真实性、研发转化效率、客户结构 healthier 与全球交付能力,方能在静谧经济浪潮中甄别价值标的。
如若转载,请注明出处:http://www.zsgwdb.com/product/40.html
更新时间:2026-10-01 00:24:29